-
大学学费贷款政策全面解读指南
大学学费贷款报考须知是很多考生和家长关心的事。九月开学季将近,很多家庭都在为学费发愁,其实国家早就准备好了助学贷款这条路。今天小编要介绍的就是针对大学生的学费贷款政策,从国家助学贷款到商业贷款都有,利率、额度、申请条件全都说清楚。家里经济有压力的考生,可以提前了解一下怎么申请助学贷款,避免到时候手忙脚乱。感兴趣的朋友跟着小编继续往下看吧
大学学费贷款是一种 帮助学生支付学费的金融工具。它允许学生借取一定金额的钱,用于支付学费、住宿费等教育相关费用。学生在毕业后通常需要偿还贷款,并支付一定的利息。学费贷款通常分为国家助学贷款和商业助学贷款两种,前者由国家提供,利率较低,后者由银行提供,利率可能更高。学生申请贷款时需要提供相关证明材料,如录取通知书、家庭经济困难证明等。贷款的还款期限通常较长,学生毕业后可以分期偿还。
贷款种类
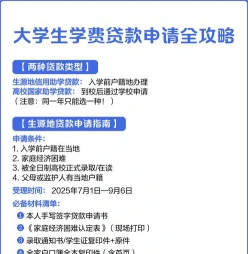
这是专门为大学生提供的一种贷款,用于支付学费和住宿费。助学贷款通常由政府或银行提供,具有较低的利率和较长的还款期限。
消费贷款:
用于满足个人消费需求,如购买电子产品、旅游等。消费贷款的利率相对较高,还款期限较短。
创业贷款:
如果你有创业的想法,可以申请创业贷款。创业贷款通常需要提供详细的商业计划和担保。
申请条件
借款人要求:
借款人需年满18周岁(未成年人需由法定监护人申请),信用记录良好,无重大逾期或不良贷款记录,有稳定的收入来源或明确的还款计划(如由父母担保)。
贷款额度:
普通教育贷款用于支付国内高校学费、生活费的贷款产品,适合国内本科生、研究生及其他学龄学生。留学贷款专门为出国留学支付学费、生活费的贷款产品,适合赴国外高校深造的学生及其家庭。政府贴息助学贷款针对家庭经济困难学生,由政府提供利率补贴,适合经济条件较弱的全日制在校生。
利率和费用
国家助学贷款:
由政府主导、财政贴息,银行、教育行政部门与高校共同操作的帮助高校贫困家庭学生的银行贷款。在校期间,利息由财政全额贴息,学生毕业后贷款利息由借款人自行承担。
生源地信用助学贷款:
国家开发银行向符合条件的家庭经济困难的普通高校新生和在校生发放的、在学生入学前户籍所在县(市、区)办理的助学贷款。贷款资金主要用于学生缴纳在校期间的学费和住宿费。生源地信用助学贷款是国家助学贷款的重要组成部分。
担保方式
国家助学贷款:
借款学生不需要办理贷款担保或抵押,但需要承诺按期还款,并承担相关法律责任。
生源地信用助学贷款:
学生及其家长之一组成生源地贷款共同借款人。担保人或有效资产抵押、信用户评定等证明。
申请材料
贫困证明 、录取通知书、学校交费通知单、交费卡,以及申请人身份证、户口簿、结婚证。还要提供担保人或有效资产抵押、信用户评定等证明。
贷款期限和额度
贷款期限:
按全日制本专科学制年限(在校生按学制剩余年限)最长加10年确定,借款期限最长不超过14年。
贷款额度:
本专科生每人每年最高不超过16000元,研究生每人每年最高不超过25000元。贷款额度可用于支付在校期间的学费和住宿费,超出部分可用于弥补生活费。
建议
选择合适的贷款类型:根据自身经济状况和需求选择国家助学贷款、生源地信用助学贷款或其他贷款产品。
提前规划:了解贷款的申请条件和流程,提前准备所需材料,确保顺利申请到贷款。
按时还款:制定合理的还款计划,确保按时还款,维护个人信用记录。
大学生补助政策包括哪些

大学生可以享受的补助主要包括以下几种:
针对特别优秀的全日制普通本专科(含高职、第二学士学位)在校生,每人每年8000元,颁发荣誉证书。

国家励志奖学金:
奖励纳入全国招生计划内的品学兼优、家庭经济困难的全日制普通本专科(含高职、第二学士学位)在校生,每人每年5000元。
国家助学金:
用于资助家庭经济困难的全日制普通本专科生(含预科、高职、第二学士学位学生,不含退役士兵学生),平均资助标准为每生每年3300元,具体标准由高校在2000-4500元范围内自主确定。全日制在校退役士兵学生也享受国家助学金,资助标准为每生每年3300元。
国家助学贷款:
分为生源地信用助学贷款和校园地国家助学贷款两种,家庭经济困难的学生可向户籍所在县(市、区)的学生资助管理部门申请生源地信用助学贷款,或向就读高校学生资助管理部门申请校园地国家助学贷款。每人每年最高贷款额度不超过16000元,在校期间利息由国家承担,毕业后由学生及家长或其他法定监护人负担。
入学资助项目:
地方层面的补助政策,具体资助项目和标准因地区而异,一般包括学费减免、勤工助学、临时困难补助等。
学费减免:
对于家庭经济特别困难的学生,学校可能会提供学费减免政策,具体减免额度根据学校的规定和学生的实际情况而定。
勤工助学:
许多大学提供勤工助学岗位,允许学生在课余时间通过劳动获得报酬,既可以缓解经济压力,也能增加社会实践经验。
临时困难补助:
针对学生遇到突发性经济困难,如家庭变故、自然灾害等,学校通常会提供临时困难补助,帮助学生度过难关。

社会助学金:
除了国家和学校的补助外,还有一些企业和社会团体也会设立助学金,资助符合条件的学生。这些助学金的申请条件和流程各有不同,需要学生自行了解和申请。
一次性安家补贴:
与就业单位签订1年以上劳动合同、满足缴纳社保年限以及学历要求等是一次性安家补贴的基础条件,可由个人提出申请或者是由用人单位进行申报。具体补贴标准因地区不同而略有差异。
就业见习补贴:
就业见习时间为3个月至12个月,面向毕业两年内离校未就业高校毕业生和16-24岁失业青年。见习单位每月按不低于当地最低工资标准发放基本生活补助,并提供人身意外伤害保险及大病医疗保险。
一次性创业补贴:
对首次创办小微企业或从事个体经营,且所创办企业或个体工商户自工商登记注册之日起正常运营1年以上的离校2年内高校毕业生、就业困难人员、返乡入乡农民工,给予一次性创业补贴,补贴标准多地为10000元/人。
租房补贴:
针对毕业后的大学生提供,具体补贴标准和申请条件因地区而异。
求职补贴:
国家为了缓解大学生的就业压力,让大学生能够顺利就业而实行的一项补贴政策,具体补贴标准因地区而异。
一次性就业补贴:
针对毕业学生或录取毕业生的公司或企业,具体补贴标准和申请条件因地区而异。
特殊群体补助:
针对残疾学生、少数民族学生等特殊群体,国家和学校可能会有额外的补助措施。
这些补助政策旨在帮助大学生缓解经济压力,顺利完成学业,并鼓励他们积极参与社会实践和创业。建议大学生详细了解并充分利用这些补助政策,以减轻生活负担并提升自身发展机会。
大学贷款学费有什么坏处
大学贷款学费的坏处主要包括以下几点:
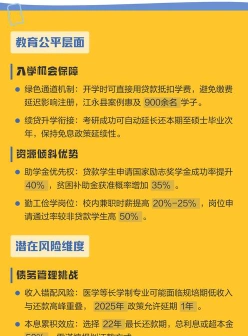
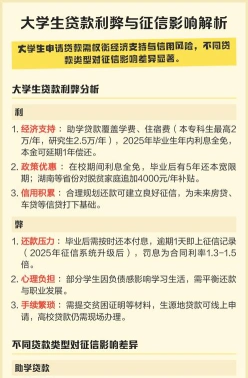
虽然学生在在校学习期间可以享受财政全额贴息,但毕业后需要自行支付贷款利息。这意味着学生不仅要偿还借款本金,还要支付还款期间产生的相应利息,从而增加了经济负担。
逾期可能影响信用:
如果学生在还助学贷款时出现逾期行为,将被上报央行征信,在个人征信报告中留下不良记录,导致个人信用受损。
债务压力:
贷款意味着学生需要承担一定的债务,如果毕业后收入不稳定,可能会面临还款困难。
依赖心理:
部分学生可能因为助学贷款而产生依赖心理,忽视学习的重要性,甚至可能影响学业。
罚息风险:
如果学生未能按时还款,可能会面临罚息,增加经济负担。
心理负担:
办理助学贷款的学生需要考虑到之后的还款问题,这可能会带来不小的心理压力,影响在校期间的学习和生活质量。
还款期限较长:
助学贷款期限一般较长,学生毕业后需要花费较长时间偿还贷款,除非有能力提前还清。
影响职业规划:
助学贷款可能会限制学生毕业后的职业选择,让其暂时无法接受薪资相对较低的工作。
高利息:
与传统的贷款相比,助学贷款的利息较高,学生需要支付更高的利息,增加了还款额。
缺乏信息透明度:
一些贷款平台可能存在信息不透明的情况,学生容易“上当受骗”。
催款手段恶劣:
一旦学生贷款还不上,放贷人可能会采用各种手段向学生讨债,包括威胁、恐吓等,对学生的人身安全和高校的校园秩序造成重大危害。
大学贷款学费虽然可以缓解学生在校期间的经济压力,但也带来了一定的财务压力和信用风险。学生在申请助学贷款时需要谨慎考虑自己的还款能力,并确保能够按时还款,以避免对个人信用和未来发展造成不良影响。