-
进出口退税申报流程及步骤详解
进出口退税申报是很多进出口企业和财务人员关心的事。作为外贸业务的重要环节,退税申报涉及的材料种类多、流程环节多,稍有不慎就容易出问题。今天小编整理的就是进出口退税的基本申报步骤,从材料准备到表格填写、从提交审核到退税款领取,每个步骤的关键点都列清楚了,帮助相关人员快速理清思路。感兴趣的网友们和小编一起看看吧
进出口退税的申报流程通常包括以下几个步骤:
出口货物报关单
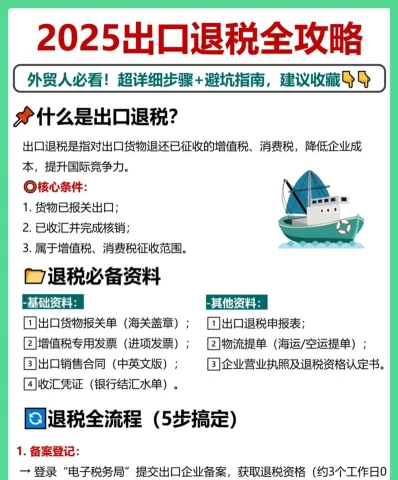
出口货物装箱单
出口合同
对外支付结算单据
出口商品专用发票
退税率
营业执照和税务登记证
其他根据税务机关要求提供的材料
填写申报表格
使用电子税务局或税务局指定的软件填写出口退(免)税备案表、出口货物退税申报表等。
提交申报材料
将填写好的退税申报表格和相关材料提交给当地税务局。
审核申报材料
税务局对提交的材料进行审核,包括出口货物的真实性和合法性,以及退税金额的计算是否正确。
办理退税
审核通过后,税务局将退税款打入企业指定的银行账户。
领取退税款
企业到指定银行领取退税款,或通过网银进行转账。
请注意,具体的申报流程和所需材料可能因地区和政策变动而有所不同,建议直接咨询当地税务局或通过电子税务局获取最新信息。
异地分公司报税流程及操作指南

外地分公司报税应遵循以下步骤:
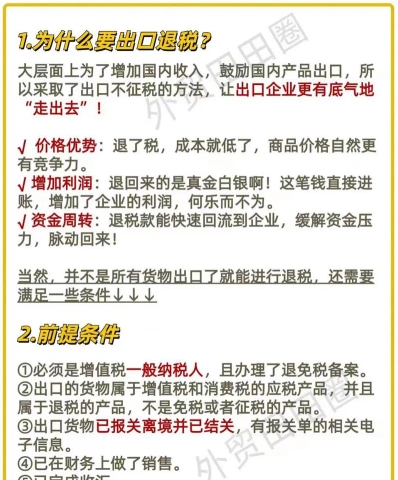
领取营业执照后三十日内,向当地税务机关申报办理税务登记。

提交必要的材料,如工商营业执照、组织机构代码证书、法定代表人身份证件等。
税务机关在收到申报当日办理登记并发给税务登记证件。
了解税收政策
了解分公司所在地的税收政策和申报期限。
纳税申报
通过电子税务局或纸质报表进行纳税申报,包括增值税、企业所得税等。

分公司应独立申报缴纳企业所得税,适用经营所在地的企业所得税税率。
缴纳税款
根据申报内容,按时缴纳应缴税款。
保留凭证
保留相关纳税凭证和资料,以备税务机关检查。
账簿设置
根据法律、行政法规和国务院财政、税务主管部门的规定设置账簿。
如果分公司独立核算,应单独建账核算;否则,财务可并入总公司统一核算管理。
年度申报
进行年度企业所得税申报,包括提交企业所得税年度纳税申报表、汇总纳税企业分支机构所得税分配表、年度财务报表等。
请根据以上步骤和当地税务机关的具体要求准备相应的材料和进行操作。