-
全面解读什么是会计假账及危害分析
教育解读相关的考试政策是很多考生和家长关心的事。会计假账在财务领域中是一个严肃的话题,无论是对于正在学习会计的学生,还是对于已经从事财务工作的人员来说,理解会计假账的含义都非常重要。今天小编要介绍的就是会计假账的基本概念,帮助大家认识假账的主要表现形式,了解假账可能给企业经营决策和投资者判断带来的负面影响,从而提高财务风险意识和辨别能力。感兴趣的朋友们和小编继续往下看吧
假账通常指的是企业或个人故意制造的不真实财务记录,这些记录不符合真实的财务交易或事项,也没有按照适用的会计准则和制度进行正确处理。假账可能包括以下几种形式:
将交易记录在不正确的科目下,或编造不存在的交易记录。
虚构交易:
为了美化财务报表,企业可能会虚构某些交易,如虚构销售收入或虚构成本。
隐瞒真实交易:
故意不记录某些真实的交易,如损失或负债,以使财务报表看起来更乐观。
假账的危害性很大,可能导致企业做出错误的经营决策,投资者基于错误信息做出投资决策,进而造成经济损失。企业和个人都应遵守会计诚信原则,确保会计信息的真实性和准确性
如何发现会计做的假账的方法汇总

要发现会计做假账,可以采取以下几种方法:
将成本项目支出账务处理为费用,或反之,以达到税前扣除目的。
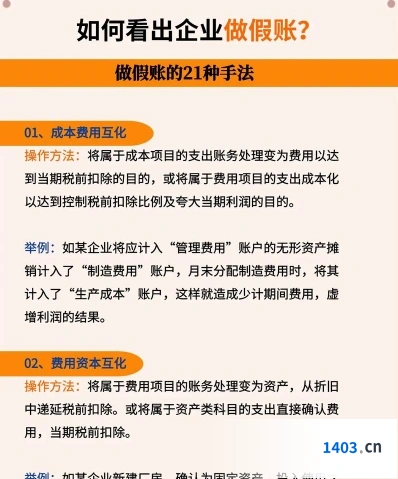
费用资本(产)互化
将费用项目账务处理为资产,或资产类科目支出直接确认为费用。
费用名目转化
将有比率限制的费用超额部分转变为限制较宽松的费用名目入账。
观察企业运营状况
分析财务数据,如借款情况,了解内部控制,特别是资金调度和费用报销。
关注异常支出
审查特定时期和特殊业务范围的财务运作,查找异常或不合理性支出现象。

审查财务报表
分析利润表、资产负债表和现金流量表,注意收入、成本、费用和现金流量的变动是否合理。
审查会计凭证和账簿
核查发票的真实性和合法性,核对合同内容,审查会计处理方式。
了解假账的常见手段
包括虚构收入、隐瞒费用、资产不实、操纵现金流等。
运用现代风险导向审计方法
查找异常信息,深入分析调查潜在风险。
了解假账出现的根源
探究企业是否存在虚报费用、挪用公款等不良动机。
通过上述方法,可以更有效地识别会计做假账的行为。需要注意的是,这些方法需要结合企业的具体情况和行业特点进行综合分析。