-
本年利润的含义与计算方法
资格考试是很多考生和家长关心的事。本年利润是企业在每个会计年度结束时需要核算的重要财务指标,它反映了企业的经营业绩,涉及营业收入、成本、费用、税金等多个方面,同时也是评价企业经济效益的重要依据。今天小编就来详细介绍一下本年利润的基本概念、计算原理以及在会计期末的结转流程,帮助大家系统地掌握这一会计知识,为财务学习打下坚实基础。感到兴趣的朋友与小编一起来看一下吧
本年利润是指企业在某个会计年度内(即公历年1月份至12月份)的净利润或净亏损。它是通过计算企业在该会计年度内所有收入和费用差额得出的一个动态指标。具体来说,本年利润的计算公式如下:
本年利润 = 营业收入 – 营业成本 – 税金及附加 – 销售费用 – 管理费用 – 财务费用 – 资产减值损失 + 公允价值变动损益 + 投资收益 + 营业外收入 – 营业外支出 – 所得税费用
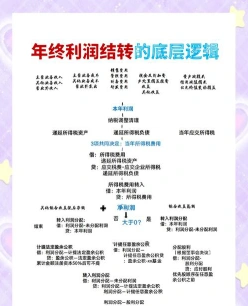
这个指标反映了企业在该会计期间的经营成果,是评价企业绩效和做出决策的重要依据。会计期末,企业通常将本年实现的净利润转入“利润分配”科目,结转后,“本年利润”科目通常无余额
所有者权益类科目有哪些内容

所有者权益类科目包括:实收资本、资本公积、盈余公积、本年利润、利润分配等。

所有者权益类科目,主要用于反映所有者权益增减变动的情况。一般情况下该科目的余额都在贷方。所有者权益类科目包括:实收资本、资本公积、盈余公积、本年利润、利润分配。具体内容如下:
是指股东按约定投入到企业的资金、实物;
资本公积:
是指企业在经营过程中由于接受捐赠、股本溢价以及法定财产重估增值等原因所形成的公积金;
盈余公积:
是指属于企业的积累的税后利润;
本年利润:
是指收入减成本、费用,即企业经营成果;

利润分配:
用来核算企业的股东分红,留存等.