-
汽车保险赔偿如何入账
汽车保险赔偿入账是很多财务人员关心的事。车子出险后,保险公司赔的钱该怎么入账,步骤其实不复杂,关键是要把每一步都做准确。今天小编整理的就是保险赔偿入账的完整流程,从确认赔款金额到编制会计分录,再到最后的纳税申报,每个环节的要点都写明白了,照着做基本不会出错。感兴趣的小伙伴们和小编深入了解一下吧

汽车保险赔偿的入账步骤通常包括以下几点:
与保险公司沟通或查看保险合同以确认赔款金额和原因。

编制会计分录
如果赔款金额大于预计金额,可能需要冲减已计提的“车辆保险费”科目。
如果赔款金额小于预计金额,可能需要将差额计入“营业外支出”科目。
入账处理
收到保险赔偿金时,借记“银行存款”科目,贷记“其他应收款”科目。
如果公司需要自行承担一部分修理费,则将公司承担部分记入“管理费用”科目。

如果公司车辆撞伤行人需要承担责任,则赔付行人款记入“营业外支出-对外理赔支出”科目。
提供发票和纳税申报
向赔偿单位提供发票,记录收入、纳税责任,并向主管税务机关申报税款。
其他注意事项
会计科目的设置应遵循相关性、合法性、实用性的原则,并符合国家统一规定。
赔款金额记入借方的金额与记入贷方的金额应相等。
请根据具体情况选择合适的会计处理方法,并确保所有步骤符合相关会计原则和法规要求。
车贷行业如何做账的完整流程

车贷行业的账务处理主要包括以下几个步骤:
记录客户支付的首付款:

借:库存现金或银行存款(首付款)
贷:应收账款——客户名(下欠车款,即消费信贷款)
记录主营业务收入及销项税:
贷:主营业务收入
贷:应交税费——应交增值税——销项税
```
收到银行贷款时的会计处理
记录银行存款的增加:
借:银行存款
贷:短期借款——xx银行——xxx(每个客户一笔贷款,一个还款账户,按客户名设明细科目)
```
支付车辆相关费用时的会计处理
记录固定资产的增加:
借:固定资产
贷:银行存款等
```

按期支付贷款时的会计处理
记录利息支出(利息部分):
借:财务费用(利息部分)
贷:应付利息
记录本金部分的偿还:
借:长期借款(本金部分)
贷:银行存款等
```
收到客户分期还款时的会计处理
记录银行存款的增加:
借:银行存款
贷:应收账款——客户名
记录其他应付款的减少(如果涉及利息):
借:其他应付款——应付xxx消费信贷款利息
贷:银行存款
```
税务处理
分期偿还贷款时发生的利息支出,无需资本化(即计入车辆成本),可以在发生当期从应纳税所得额中扣除。
请注意,以上会计分录是基于一般情况,具体会计处理可能因公司的具体情况和当地税务法规有所不同。务必遵循当地的会计准则和税法规定。
运输赔偿如何开票
运输赔偿的开票通常需要遵循以下步骤进行:
根据赔偿协议或合同,明确赔偿金额。
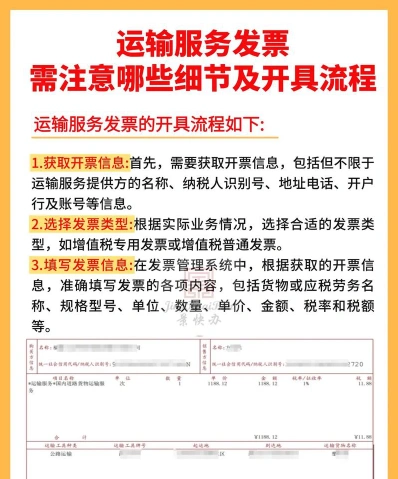
选择开票类型:
根据赔偿原因,选择增值税普通发票或增值税专用发票。
准备开票信息:
准备赔偿方和被赔偿方的名称、纳税人识别号、地址电话、开户行及账号等信息。
开具发票:
在增值税发票管理系统中进行开票操作,录入上述信息,并选择合适的发票代码、号码和开票日期。
确认发票:
开票后,核对发票信息是否准确无误。
发票打印:
将开出的发票打印出来,并加盖财务章和发票专用章。
发票交付:
将打印好的发票交付给被赔偿方。
登记存档:
将开出的发票进行登记存档,以便后续核对和审计。
在开具赔偿发票时,必须遵守国家税收法律法规,确保发票的真实性和合法性。同时,赔偿方和被赔偿方在签订赔偿协议或合同时应明确赔偿金额和开票要求,以避免后续争议。
需要注意的是,如果赔偿是由于运输过程中商品损坏引起的,且赔偿方是一般纳税人,可能需要开具增值税发票。赔偿不适用《发票管理办法》,因为不存在真实的交易行为,所以不应开具不具有真实交易业务活动的发票。在这种情况下,公司可以与运输方签订赔偿协议,或者通过法院出具调解书,以收据的形式收取赔款,并由当事人签字确认。