-
会计电算化如何记账
会计电算化实操指南是很多考生和家长关心的事。会计电算化如何记账这个问题,涉及到软件选择、科目设置、权限分配、凭证录入等多个环节。今天小编整理的就是会计电算化记账的完整流程,从系统初始化到结账,每一步的操作要点都列清楚了,想学习电算化记账的朋友可以参考一下。感到兴趣的网友们与小编一起来了解一下吧

会计电算化记账的步骤通常包括以下几个环节:
选择适合本行业的会计软件。

设定会计科目,包括一级科目和明细科目。
设置系统参数,如记账方式(收、付、转)。
设置权限
指定账套主管和审核人员。
为操作员分配权限。
录入初始数据
如果存在手工账,将手工账明细科目余额录入期初数。
进行系统初始化并试算平衡。
录入凭证
按照时间顺序录入会计凭证。

凭证录入时,摘要、借贷方科目、金额等关键信息需要正确填写。
审核记账
审核人员对已录入的凭证进行审核。
审核通过后,凭证可以进行记账操作。
自动转帐
根据需要,进行如汇兑损益结转、期间损益结转等自动转账操作。
自动转账生成的凭证同样需要审核和记账。
报表生成
在报表模块中生成财务报表,如资产负债表、利润表等。
结账
完成当月所有凭证的记账和报表生成后,进行结账操作。
结账前需确保上月未结账,以保证本月的账目正确。
请注意,实时记账和及时记账是会计电算化中的两种记账方法,它们省略了凭证审核的步骤,但可能存在一定的财务风险,因为错误凭证无法彻底删除,只能进行有痕迹修改。
会计流水账怎么记
会计流水账的记录方法通常包括以下几个步骤:
熟悉会计凭证的类型和格式。
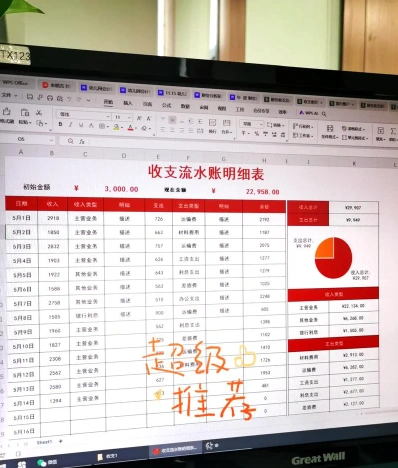
准备账本和报表格式。
设置账户财务会计分类科目。
记录交易
根据会计凭证登记明细账。
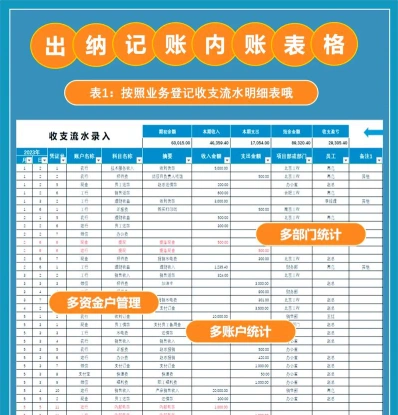
记录每一笔收入和支出的日期、金额、摘要、经手人等信息。
将借方账目和贷方账目分别记入借贷双方账户中。
核对账目
核对账目,防止记账错误。
检查核对账目,包括金额、日期、序号及摘要等。
调整账目
确保账目无误,包括金额、日期、序号及摘要等。
明细汇总
识别并汇总各科目明细账户的收支金额。
作账报告
根据公司要求或财税要求,制作财务报表。
定期检查
定期检查账务核算的准确性。
核对账户月初余额与上月末余额是否一致。
现金日记账和银行存款日记账
现金收支登记在现金日记账上。
银行存款的收支登记在银行存款日记账上。
使用记账软件
可以选择使用财务记账软件以提高效率。
保管账簿
按年份或其他逻辑顺序装订账簿,以便保管。
请根据这些步骤进行会计流水账的记录,确保账目清晰、准确,并符合会计和税务规定。
会计的核算方法包括哪些

会计核算方法主要包括以下几种:
对会计核算的具体内容进行分类核算和监督。账户用于记录经济业务的增减变化及其结果。

复式记账:
对所发生的每项经济业务,以相等的金额,同时在两个或两个以上相互联系的账户中进行登记。这种方法能够全面反映每一笔经济业务的来龙去脉,防止差错,并便于检查账簿记录的正确性和完整性。
填制和审核凭证:
为了审查经济业务是否合法、合理,保证账簿记录正确、完整,采用的一种专门方法。审核无误的会计凭证作为登记账簿的依据。
登记账簿:
根据审核无误的会计凭证,在会计账簿中分类、汇总地记录经济业务。
成本计算:
以成本为基础进行核算,将商品或服务的成本计入财务报表,以确定销售收入和利润。
财产清查:
对企业的财产物资进行清查、盘点,以确定其实存数,并与账面数进行核对,确保账实相符。
编制财务报告:
通过编制资产负债表、利润表、现金流量表等财务报表,向有关方面提供计算信息。

还有一些其他的会计核算方法,如:
现金基础会计法:按照现金的收支情况进行核算,只记录实际收入和支出的金额。
权责发生制会计法:按照业务发生的时间和责任的转移进行核算,将相关的收入和费用计入会计期间内的财务报表。
混合会计法:将现金基础会计法和权责发生制会计法相结合,既考虑现金的收支情况,也考虑业务的实际发生情况。
折旧会计法:对固定资产进行折旧核算,将固定资产的价值逐年分摊到财务报表中,以反映资产的实际价值变化。
摊销会计法:对长期资产和无形资产进行摊销核算,将这些资产的成本分摊到其使用寿命内的财务报表中。
会计资料分析利用:对会计核算的结果进行分析,为企业的经营管理提供决策依据。
不同的会计核算方法在运用范围、适用条件、会计科目设置、账务处理程序以及会计人员素质等方面有所不同。企业可以根据自身的实际情况和需求,选择适合的会计核算方法。