-
如何发现会计做的假账的方法汇总
教育解读是很多考生和家长关心的事。会计假账问题在企业运营中时有发生,如何识别这些异常操作成了不少人需要了解的知识。今天小编整理的就是几种常见的发现假账方法,从账务处理细节到报表分析技巧都有涉及,掌握这些要点能在一定程度上帮助判断财务数据的真实性。感兴趣的小伙伴跟着小编继续往下看吧

要发现会计做假账,可以采取以下几种方法:
将成本项目支出账务处理为费用,或反之,以达到税前扣除目的。
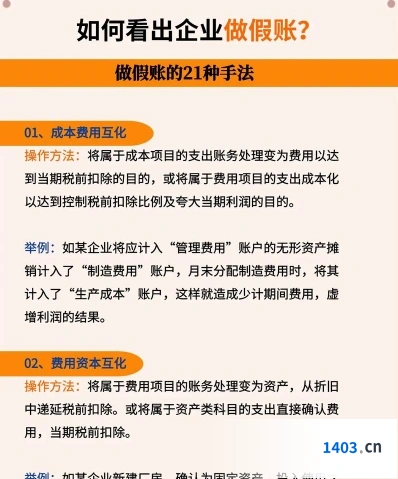
费用资本(产)互化
将费用项目账务处理为资产,或资产类科目支出直接确认为费用。
费用名目转化
将有比率限制的费用超额部分转变为限制较宽松的费用名目入账。
观察企业运营状况
分析财务数据,如借款情况,了解内部控制,特别是资金调度和费用报销。
关注异常支出
审查特定时期和特殊业务范围的财务运作,查找异常或不合理性支出现象。

审查财务报表
分析利润表、资产负债表和现金流量表,注意收入、成本、费用和现金流量的变动是否合理。
审查会计凭证和账簿
核查发票的真实性和合法性,核对合同内容,审查会计处理方式。
了解假账的常见手段
包括虚构收入、隐瞒费用、资产不实、操纵现金流等。
运用现代风险导向审计方法
查找异常信息,深入分析调查潜在风险。
了解假账出现的根源
探究企业是否存在虚报费用、挪用公款等不良动机。
通过上述方法,可以更有效地识别会计做假账的行为。需要注意的是,这些方法需要结合企业的具体情况和行业特点进行综合分析。
全面解读什么是会计假账及危害分析
假账通常指的是企业或个人故意制造的不真实财务记录,这些记录不符合真实的财务交易或事项,也没有按照适用的会计准则和制度进行正确处理。假账可能包括以下几种形式:
将交易记录在不正确的科目下,或编造不存在的交易记录。
虚构交易:
为了美化财务报表,企业可能会虚构某些交易,如虚构销售收入或虚构成本。
隐瞒真实交易:
故意不记录某些真实的交易,如损失或负债,以使财务报表看起来更乐观。
假账的危害性很大,可能导致企业做出错误的经营决策,投资者基于错误信息做出投资决策,进而造成经济损失。企业和个人都应遵守会计诚信原则,确保会计信息的真实性和准确性
会计处理方法有哪些

会计处理方法主要包括以下几个方面:
确定所发生的经济活动是否应该或能够进行会计处理。

会计计量方法:
以货币为计量单位对已确认的经济活动确定其应记录的金额。
会计记录方法:
通过会计特有的载体(如账簿)将经济活动进行登记。
会计报告方法:
编制财务报告,提供企业的财务状况和经营成果信息。
具体的会计处理方法包括:

:如借贷记账法,复式记账法。
:如直接成本法,分步成本法。
:通过盘点实物核对账目,查明财产物资实有数额。
:如资产负债表,利润表,现金流量表等。
:如增值税的处理,所得税的会计处理等。
:如外币折算方法,合并会计报表编制方法等。
会计处理方法的选择和应用需要根据企业的具体情况和会计政策来确定。这些方法共同构成了会计核算的完整流程,确保了会计信息的准确性、可靠性和及时性