-
大项目如何控制税负:实用方法与注意事项
税务政策的相关内容是很多企业和财务人员关心的事。大项目如何控制税负是个复杂的系统工程,涉及纳税人身份选择、供应商管理、业务拆分等多个维度。今天小编整理的就是大项目税负控制的核心方法,从进项税额抵扣到税收优惠政策利用,每一步都有具体的操作要点,企业可以根据自身情况选择合适的方案,在合法合规的前提下有效降低税负压力。感兴趣的小伙伴和小编一起看看吧
大项目控制税负通常涉及以下几个方面:
选择一般纳税人作为供应商,确保进项税额的合法性和抵扣性。
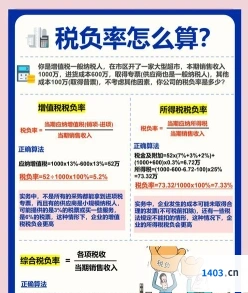
纳税人身份选择
根据项目毛利率和税收政策,选择合适的纳税人身份,如一般纳税人或小规模纳税人,并利用相应的优惠政策。
业务拆分
将大项目拆分成多个小项目或业务单元,以便利用不同税率和税收优惠。
销项管理
合理规划销售策略,确保销项税额的优化。
税收优惠政策利用
积极申请高新技术企业认定、研发费用加计扣除等税收优惠政策。
财务管理与税务筹划
加强财务管理和税务筹划,确保税务处理的准确性和合规性。
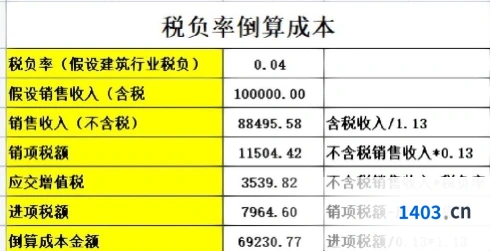
发票管理
合理开具发票,确保符合税法规定,避免不必要的税收负担。
税收筹划规划
根据实际情况进行合理的税收筹划规划,包括合理安排财务结构、资产配置、资金流动等。
总部经济招商
利用地方性税收优惠政策,如总部经济招商,通过迁移公司注册地址或新办企业,将部分业务转移至新公司,以减轻主体公司的税负压力。
合理利用税收扶持
政府通过税收减免、税收减让等方式支持特定项目,企业应充分了解并利用这些政策。
税收筹划的合理规划
包括合理安排企业的财务结构、资产配置、资金流动等,以降低税负。
提高员工税收意识和素质
增强员工对税收政策的理解和遵守,确保税务处理的合规性。
以上方法可以帮助大项目在遵守税法的前提下,有效控制税负。需要注意的是,税法政策可能会有更新变化,因此在实施上述措施时,应时刻关注最新的税法规定和地方政策
缴纳税费会计分录怎么写
按规定缴纳税款是每个已达到标准的企业应尽的义务,缴纳税费时可以通过应交税费科目进行核算,具体的会计分录是什么?
缴纳税费的会计分录
(1)当月交纳当月的增值税:
①一般纳税人:
借:应交税费——应交增值税(已交税费)
贷:银行存款
②小规模纳税人:
借:应交税费——应交增值税
贷:银行存款
(2)企业预缴增值税:
借:应交税费——预交增值税
贷:银行存款
月末:
借:应交税费——未交增值税
贷:应交税费——预交增值税
什么是应交税费?
“应交税费”科目核算企业按照税法规定计算应交纳的各种税费,包括但不仅限于增值税、消费税、所得税、城市维护建设税、资源税、土地使用税、土地增值税、房产税、教育费附加、个人所得税、车船税、矿产资源补偿费。
“应交税费”账户属于负债类账户,并且应当按照应交税费的税种,如“应交增值税”、“企业所得税”、“地方教育附加”、“土地增值税”、“契税”、“城市维护建设税”等设置明细科目从而进行明细核算。
应交税费和税金及附加的区别
应交税费缴纳时直接核销,税金及附加直接结转本年利润。
应交税费是负债类科目,贷方增加,借方减少;税金及附加属于费用类科目,借方增加,贷方减少。