-
工资与购房能力对照指南
教育解读是很多考生和家长关心的事。工资收入与购房预算之间的换算,其实有规律可循。今天小编整理的就是不同收入水平对应的购房方案,把房价、贷款、月供这几个关键因素串起来算清楚,看了就知道自己目前在哪个档位。感兴趣的朋友们与小编一起来了解一下吧
购房能力取决于多个因素,包括房价、首付比例、贷款利率、个人收入稳定性等。以下是一些基本的指导原则和考虑因素:
不同城市的房价差异很大,一线城市房价可能高达数百万,而小县城可能几十万即可购房。
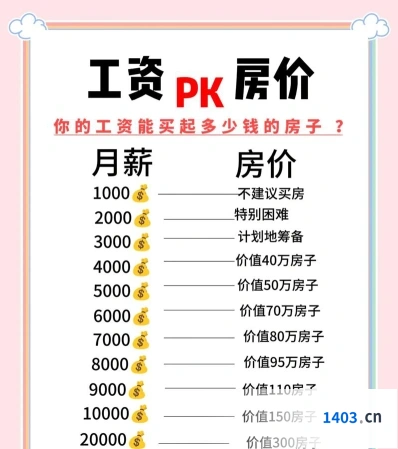
首付比例:
首付通常需要房价的一定比例,如30%左右。
贷款利率:
贷款期限通常为20-30年,贷款利率会影响月供金额。
月供承受能力:
月收入至少应为房价的20%-30%以上,以负担首付和月供。
其他支出:
考虑生活费用、税费等额外支出。
生活质量:
考虑贷款后的生活质量,包括日常开销、应急储备等。
以一套100万元的房子为例,如果首付比例为30%,则需要支付30万元,剩余70万元通过贷款支付。假设贷款期限为30年,按照当前市场利率计算,月供大约在4253元左右。为了负担得起这样的房子,月收入至少应为月供的两倍,即8506元左右。
请根据您的实际情况,包括所在城市、房价水平、个人收入等,进行具体计算和规划。
工资挣多少就花多少,月度收支平衡参考
工资多少才够花是一个因人而异的问题,它取决于个人的生活成本、消费习惯、家庭状况等多种因素。以下是一些参考信息:
1. 生活成本:
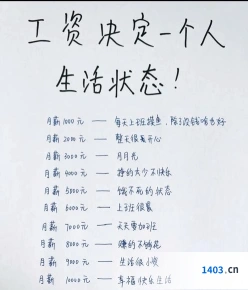
一线城市的生活成本较高,月薪至少在8000元至12000元之间可能较为紧张。
二线城市生活成本相对较低,月薪5000元至8000元可能较为合适。
2. 个人消费习惯:
有的人可能一两千元就够用一个月,主要用于基本生活开支如买菜。
有的人可能四五千元都不太够用,因为他们可能追求较高的生活质量,容易产生冲动消费。
3. 家庭状况:
单身无房贷压力者可能需要的月薪较低。
家庭负担重者可能需要更高的月薪来满足家庭开支。
4. 收入与支出比例:
工资中扣除五险一金后,个人实际到手的工资会减少,但企业单位需承担大部分五险一金费用。
个人所承担的五险一金费用大约是总交费的三分之一,企业单位至少承担三分之二。
5. 其他费用:
除了基本生活开支,还可能包括交通费、娱乐活动、旅游等额外支出。
总结来说,没有一个固定的工资数额可以适用于所有人,够不够花主要看个人的收支平衡和生活质量。建议根据自身实际情况制定合理的预算,并适当调整以满足个人或家庭的需要