-
培训学时折算方法与常见规则说明
考试政策是很多考生和家长关心的事。培训学时折算方法,直接关系到培训时长、考核记录和学习安排的核对。不同培训场景对每个课时的认定并不完全一样,普通课程、行业培训以及线上学习可能适用不同口径。小编整理了常见的换算思路,同时说明每日培训时长、零散时段和休息时间容易忽略的细节,帮助相关人员对照文件核算,减少因口径不一致造成的理解偏差。感到兴趣的朋友与小编来看一下吧
培训学时通常按照以下标准进行计算:
课时是学习时间以上课节数为单位计算的。
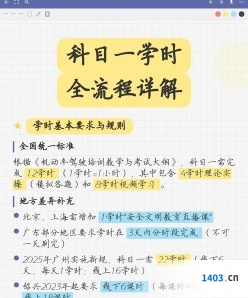
一般情况下,非成年人教育及全日制大学教育一个课时的时间约为40分钟。
计算方式
按照惯例,每课时为40至50分钟,通常在学校为45分钟,在社会组织中可能为一至两小时。
如果需要换算培训时间,可以将课时的数量乘以每课时的分钟数,然后除以60转换为小时。
特殊规定
根据《山东省安全生产培训考核管理规定(试行)》,线下培训每日不得超过8学时,线上培训每日不得超过10学时,每日总学时不得超过12学时。培训时长低于20分钟的不计学时。
其他注意事项
在两个课时之间通常会安排10分钟以内的休息时间。
对于某些特定的培训项目,如安全培训,学时计算可能有所不同,需要根据具体规定执行。
以上是培训学时计算的一般方法。如果有特殊的教育培训项目或行业规定,请参考相应的指导文件或规定进行计算
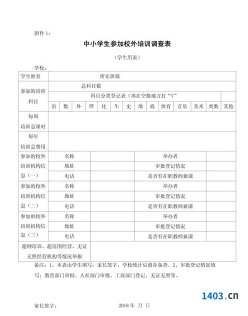
学生培训类别怎么填写?常见类型说明
在填写学生培训类型时,您应该根据培训的主题和性质来进行选择。以下是一些常见的培训类型及其适用情况:
1. 管理类培训:适用于领导力和管理技能相关的培训主题。
2. 技术类培训:适用于计算机技能、编程语言等技术相关的培训主题。
3. 职业能力类培训:适用于提升职业技能和适应市场变化的培训主题。
4. 适应性培训:为适应市场变化而进行的新知识、新技能、新观念等培训。
5. 上岗培训:为满足岗位要求而进行的知识、技能等培训。
6. 在校正规课程:如果您是在校学生,并且所参加的培训是学校提供的正规课程,那么应选择此项。
7. 社会培训班:如果您参加了社会上的培训班,应选择此项。
8. 未参加培训:如果您没有参加任何形式的培训,应选择此项。
请根据您的实际情况选择最合适的培训类型。如实填写培训类型对于考试报名或课程注册是必要的,但不会影响您的考试内容或成绩。
培训费用的会计分录怎么做
员工培训费是指企业为了员工的能力提升而花费的培训费用,培训费用通常计入“应付职工薪酬”科目进行核算的,相关的会计分录怎么写?
培训费用的会计分录
1、计提职工培训费时:
借:管理费用
贷:应付职工薪酬——职工教育经费
2、发放职工培训费时:
借:应付职工薪酬——职工教育经费
贷:库存现金/银行存款
应付职工薪酬是什么?
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。
本科目属于负债科目,核算企业根据有关规定应付给职工的各种薪酬。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。应付职工薪酬借贷方向是借方减少,贷方增加。借方是实际发放职工薪酬的金额,期末贷方余额反映企业应付未付的职工薪酬。
管理费用是什么?
管理费用是企业为组织和管理企业生产经营所发生的各项费用,包括有企业筹建期间发生的开办费、董事会和行政管理部门在企业的经营管理中发生的或者应由企业统一负担的公司经费、董事会费、诉讼费、业务招待费、工会经费、房产税、车船税、土地使用税、印花税、技术转让费等。
企业应通过“管理费用”科目,核算管理费用的发生和结转情况,该科目借方登记企业发生的各项管理费用,贷方登记期末转入“本年利润”科目的管理费用,结转后该科目应无余额。该科目按管理费用的费用项目进行明细核算。