-
十万工资税多少
个人所得税的考试政策是很多考生和家长关心的事。月薪十万这个收入水平,适用的税率比较高,很多人不清楚具体要交多少税。今天小编要说的就是十万月薪的个人所得税计算方法,从应纳税所得额的确定到最终税额的计算,步骤都写清楚了,看完就能自己算清楚这笔账。感兴趣的网友跟着小编一起看看吧
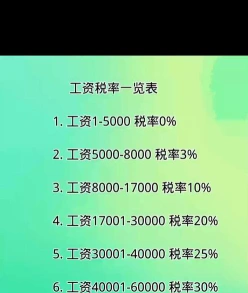
根据提供的信息,如果月薪为10万,在扣除专项附加扣除和社保、住房公积金等之后,按照个人所得税法,适用税率为45%,速算扣除数为15160元。计算个人所得税的公式为:
“`
应纳税所得额 = 总收入 – 起征点 – 专项扣除 – 专项附加扣除 – 其他扣除
个人所得税 = 应纳税所得额 × 适用税率 – 速算扣除数
“`
以您提供的数据为例,假设没有其他扣除项,则计算如下:
“`
应纳税所得额 = 100000元 – 5000元(起征点) = 95000元
个人所得税 = 95000元 × 45% – 15160元 = 27590元
“`
所以,如果月薪10万,在扣除起征点和其他可能的扣除项后,应缴纳个人所得税为27590元。实得工资为总收入减去所得税,即100000元 – 27590元 = 72410元。
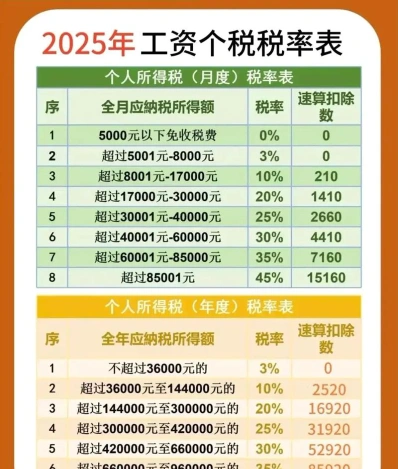
请注意,这个计算假设没有其他扣除项,实际情况中可能还有专项附加扣除、社会保险费(五险一金)等扣除项,具体数额需要根据个人实际情况确定。
税法构成要素有哪些

税法构成要素主要包括以下几个方面:
也称纳税人或纳税义务人,是指税法规定的直接负有纳税义务的自然人、法人或其他组织。

征税对象
也称征税客体,是指税法规定对什么征税,是各个税种之间相互区别的根本标志。
税率
是应纳税额与课税对象之间的数量关系或比例,是计算税额的尺度。
纳税环节
是指商品在整个流转过程中按照税法规定应当缴纳税款的阶段。
纳税期限
是税法规定的纳税主体向税务机关缴纳税款的具体时间。

纳税地点
是指缴纳税款的场所,一般为纳税人的住所地,也有规定在营业地、财产所在地或特定行为发生地的。
税收优惠
是税法对某些特定的纳税人或征税对象给予的一种免除规定,包括减免税、税收抵免等多种形式。
税务争议
是税务机关与税务管理相对人之间因确认或实施税收法律关系而产生的纠纷。
税收法律责任
是税收法律关系的主体因违反税法所应当承担的法律后果,包括经济责任、行政责任和刑事责任。
这些要素共同构成了税法的基本框架,通过明确这些要素,可以更好地理解和执行税收法律,保障税收的公平、公正和有效征收。