-
助学贷款保费是什么
教育政策解读相关的内容,报考须知的具体规定是很多考生和家长关心的事。助学贷款保费这个概念,经常有人搞不清楚是怎么回事,其实简单说就是申请助学贷款时需要购买保险的费用。今天小编要介绍的就是助学贷款保费的基本知识,包括保费是什么、保费包含哪些内容、谁需要缴纳以及大概的费率标准,完整内容都整理在正文里了。感到兴趣的小伙伴跟着小编继续往下看吧

助学贷款保费是指借款人在申请助学贷款时,为了降低贷款机构的风险,借款人需要支付的一种费用,用于购买保险。这种保险通常包括抵押物财产保险和贷款信用保险。通过购买这些保险,如果借款人在还款期间因意外情况(如死亡、伤残等)无法履行还款责任,保险公司会介入帮助借款人偿还贷款,从而减少贷款机构的损失。
助学贷款保费包含:

保障抵押物(如房产)在贷款期间遭受损失时的赔偿。
贷款信用保险:
当借款人因特定原因(如死亡、伤残)无法偿还贷款时,由保险公司代偿。
保费目的:
降低贷款机构的资金风险。
预防借款人因特殊情况无法履行还款责任的风险。
保费缴纳方:
通常情况下,国家助学贷款的保费由银行支付,而商业助学贷款的保费则由借款学生支付。
保费率示例:
国家助学贷款的费率可能在10.4%左右。
就学贷款保证保险的费率可能为6.38%。
注意事项:
贷款合同属于民事合同,双方约定为准,但必须遵守强制性法律规定。
大学经费来源有哪些
大学的经费来源主要包括以下几个方面:
中央和地方政府的财政拨款,不同级别的高校(如985、211工程院校、部属院校、省属和市属院校)可能获得不同级别的政府拨款。

教育部直属高校往往能获得较为可观的中央财政支持,这些资金成为高校开展日常教学活动、维持基础科研运转的重要保障。
市场筹措
面向社会提供服务,如培训、咨询等,提高办学声望和教学质量,吸引捐赠和增加学费收入。
学生缴纳的学费和宿舍费,用于教学设施、实验室、图书馆等的建设与维护,以及教职工的工资等。
学校贷款、教育费附加、家庭负担的教育费用等。
学术项目经费
承担国家和社会的科学研究项目和社会问题研究项目,获取项目经费支持。
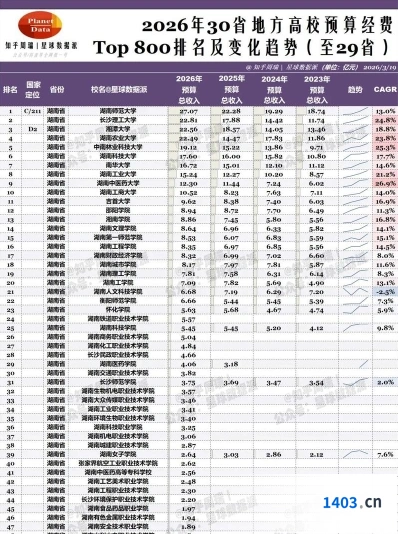
科研经费,包括国家自然科学基金、社科基金等。
捐赠和校办产业
校友捐赠、社会赞助。
校办企业收入。
其他收入
投资收益,如股票、债券等金融产品的投资回报。
出版教材、举办培训班、出租场地等。
特定收入,如生均专项补助、科研项目经费、上级补助收入、附属单位上缴收入等。
大学的经费来源多元化,既包括政府的财政支持,也涉及市场运作和社会捐赠等多种渠道。这些经费共同支撑着大学的教学、科研和日常运营。