-
应付款应该如何入账
应付款入账是很多财务人员和企业会计关心的事。应付账款的核算看似简单,但实际做起来每一步都有讲究,发票核对、科目登记、定期调账哪个都不能马虎。今天小编整理的就是应付款入账的标准流程,从确认金额到期末处理按顺序说清楚,新手做账照着这个步骤来基本不会出错。感兴趣的网友们跟着小编一同了解吧
应付款的入账流程通常包括以下几个步骤:
确认购买商品或服务的金额、税率和应付账款。
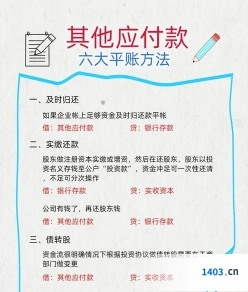
根据合同、发票等相关凭证确定应付款项。
记录应付款项
在会计科目中设立“应付账款”科目。
当收到供应商的发票或其他付款凭证时,借记相关资产科目(如“原材料”、“材料采购”等),贷记“应付账款”科目。
核对与调整
定期核对账目,确保“应付账款”科目借方余额与实际应付款项相符。
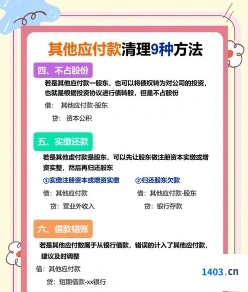
如发现差异,及时调整账目。
支付应付款项
当应付款项到期时,根据约定的方式(如银行存款、支票等)支付款项。
支付时,借记“应付账款”科目,贷记“银行存款”或其他资产科目。
结算应付款项
支付款项后,在账目中结算应付款项,确认款项已付清。
期末处理
根据“应付账款”科目的借方余额,编制预提费用或预计负债,调整资产负债表。
确保在记账过程中保持准确性、及时性和完整性,以准确反映企业的财务状况。