-
企业的流动负债具体指什么内容
公考知识相关的考试政策是很多考生和家长关心的事。企业的流动负债,简单说是企业短期内需要偿还的债务,通常与一年内或一个营业周期相连。它的意义不只在于记录负债,也在于结合流动资产观察企业短期偿债能力。今天小编用通俗语言梳理相关概念、常见范围与判断思路,便于理解企业经营中的资金压力,同时说明分析财务报表时应留意的几个要点。感兴趣的网友和小编继续往下看吧
流动负债与流动资产的关系比较密切,通过流动负债,可以了解企业的短期偿债能力,具体该如何理解流动负债?
企业的流动负债
流动负债是企业将在1年内或超过一年的一个营业周期内偿还的债务。流动负债与流动资产是密切相关的,通过两者的比较可以大致了解企业的短期偿债能力和清算能力。主要包括短期借款、应付票据、应付账款、预收账款、应付职工薪酬、应付股利、应付利息等。
流动负债和非流动负债科目
负债按其流动性可分为非流动负债和流动负债
一、流动负债科目:
1、短期借款
2、交易性金融负债
3、应付票据
4、应付账款
5、预收账款
6、应付职工薪酬
7、应交税费
8、应付利息
9、应付股利
10、其他应付款
二、非流动负债科目有:
1、长期借款
2、应付债券
3、长期应付款
4、专项应付款
流动负债和非流动负债的区别是什么?
1、时间范围上不同:
流动负债是指在一年内(包括一年)需要偿还的债务,非流动负债是指超过一年(不含一年)的债务;
2、后续计量不同:
流动负债一般按照实际成本后续计量即可,非流动负债必须按照摊余成本的实际利率法计量。
非流动资产如何合计计算方法详解
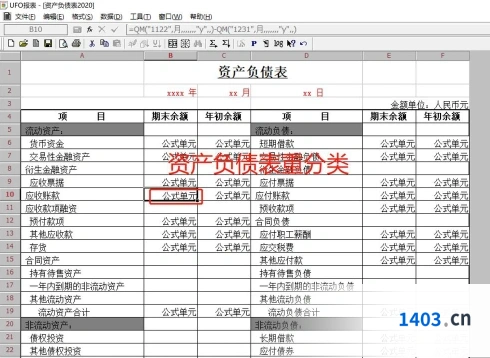
非流动资产的合计是将所有非流动资产项目相加得出的总额。具体的计算公式如下:
```
非流动资产合计 = 到期投资 + 长期应收款 + 长期股权投资 + 工程物资 + 投资性房地产 + 固定资产 + 在建工程 + 无形资产 + 长期待摊费用 + 递延所得税资产 + 可供出售金融资产 + 其他非流动资产
```
非流动资产通常包括不能在一年或者超过一年的一个营业周期内变现或者耗用的资产。
请根据您手头的财务报表,将上述各项资产的价值加总,即可得到非流动资产的合计数
公司借款业务的会计分录完整梳理
企业发生借款业务,一般可通过短期借款科目核算,计提利息时,计入财务费用科目核算,相关会计分录该怎么做?
借款业务分录
1、实际发生借款时:
借:银行存款
贷:短期借款-本金
2、计提利息费用时:
借:财务费用
贷:应付利息
3、到期归还利息本金时:
借:短期借款-本金
应付利息
贷:银行存款
短期借款是指企业根据生产经营的需要,从银行或其他金融机构借入的偿还期在一年以内的各种借款,包括生产周转借款、临时借款等。
工商企业的短期借款主要有:经营周转借款、临时借款、结算借款、票据贴现借款、卖方信贷、预购定金借款和专项储备借款等。
企业应通过“短期借款”科目,核算短期借款的取得及偿还情况。该科目贷方登记取得借款的本金数额,借方登记偿还借款的本金数额,余额在贷方,表示尚未偿还的短期借款。本科目应按照贷款人设置明细账,并按借款种类和币种进行明细核算。
财务费用包括什么?
财务费用包括企业生产经营期间发生的利息支出(减利息收入)、汇兑净损失(有的企业如商品流通企业、保险企业进行单独核算,不包括在财务费用)、金融机构手续费,以及筹资发生的其他财务费用如债券印刷费、国外借款担保费等
财务费用的具体内容如下:
(1)利息支出,指企业短期借款利息、长期借款利息、应付票据利息、票据贴现利息、应付债券利息、长期应付引进国外设备款利息等利息支出(除资本化的利息外)减去银行存款等的利息收入后的净额。
(2)汇兑损失,指企业因向银行结售或购入外汇而产生的银行买入、卖出价与记账所采用的汇率之间的差额,以及月度(季度、年度)终了,各种外币账户的外币期末余额按照期末规定汇率折合的记账人民币金额与原账面人民币金额之间的差额等。
(3)相关的手续费,指发行债券所需支付的手续费(需资本化的手续费除外)、开出汇票的银行手续费、调剂外汇手续费等,但不包括发行股票所支付的手续费等。
(4)其他财务费用,如融资租入固定资产发生的融资租赁费用等。